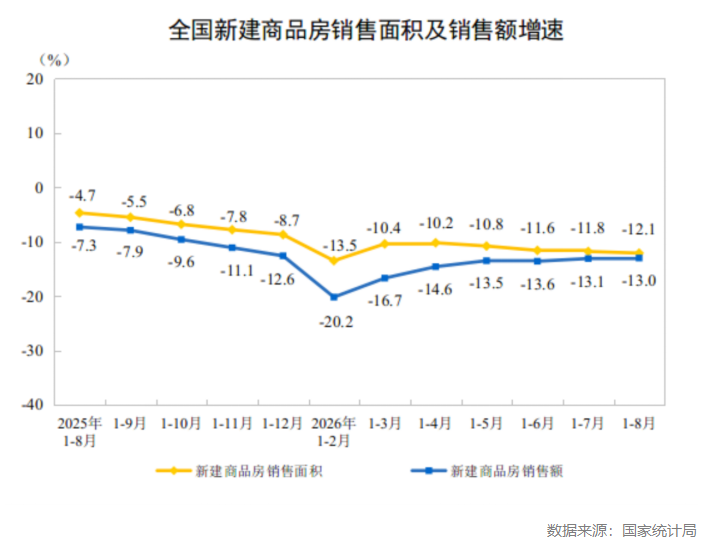
2026年1-8月房地产市场延续深度调整格局,新房销售、开发投资、开工竣工指标同比下行。根据国家统计局数据,1-8月新建商品房销售面积49880万㎡,同比下降12.1%;新建商品房销售额47470亿元,同比下降13.0%。8月单月新房销售环比小幅波动,累计同比降幅较前期有所震荡,新房端尚未出现明确的趋势性回暖信号。但市场结构出现明显分化:新房规模持续收缩,二手房交易保持正增长,行业需求由新房交付驱动加速向存量置换切换。
在房地产开发规模与开、竣工面积方面,1-8月房地产开发企业房屋施工面积560770万㎡,同比下降12.8%;其中,住宅施工面积389347万㎡,下降13.2%。房屋新开工面积29894万㎡,同比下降24.8%;其中,住宅新开工面积21840万㎡,下降25.4%。房屋竣工面积21097万㎡,同比下降23.7%;其中,住宅竣工面积14798万㎡,下降25.4%。房企优先保障保交付,新开工意愿持续偏弱,行业呈现“竣工收缩、开工更强收缩”的特征。
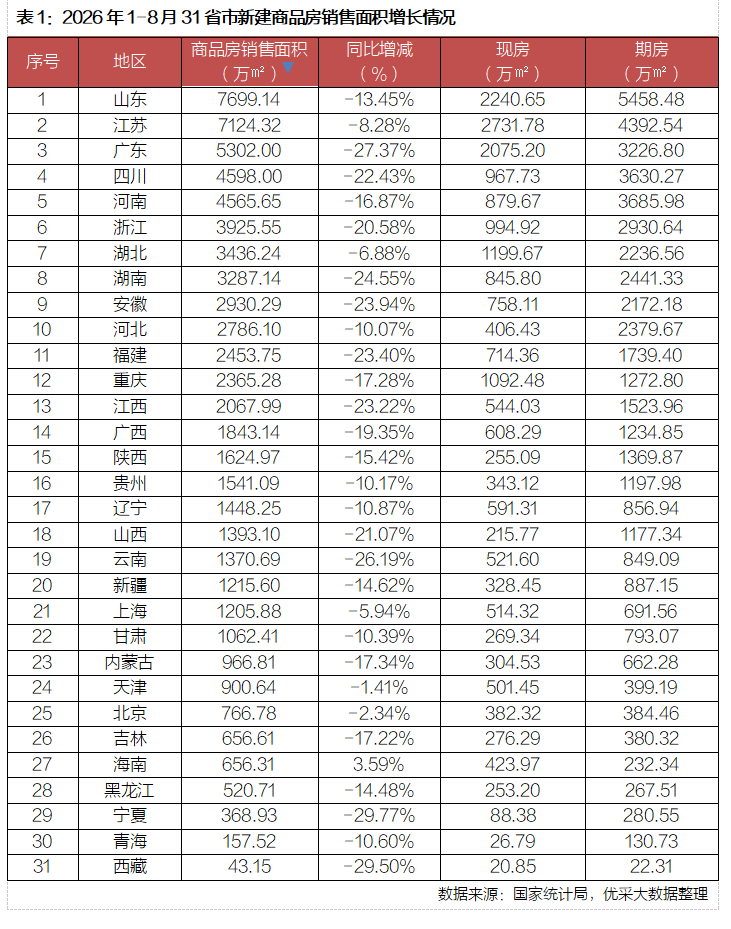
1.各省市新建商品房销售面积增长情况
根据国家统计局数据,2026年1-8月,31省市的新建商品房销售额47470亿元,同比下降13.0%,其中住宅销售额下降13.1%。新建商品房销售面积49880万㎡,同比下降12.1%,其中住宅销售面积下降13.0%。新建商品房销售面积位列前五的是山东、江苏、广东、四川和河南,其中山东、江苏、广东商品房销售面积超5000万㎡。
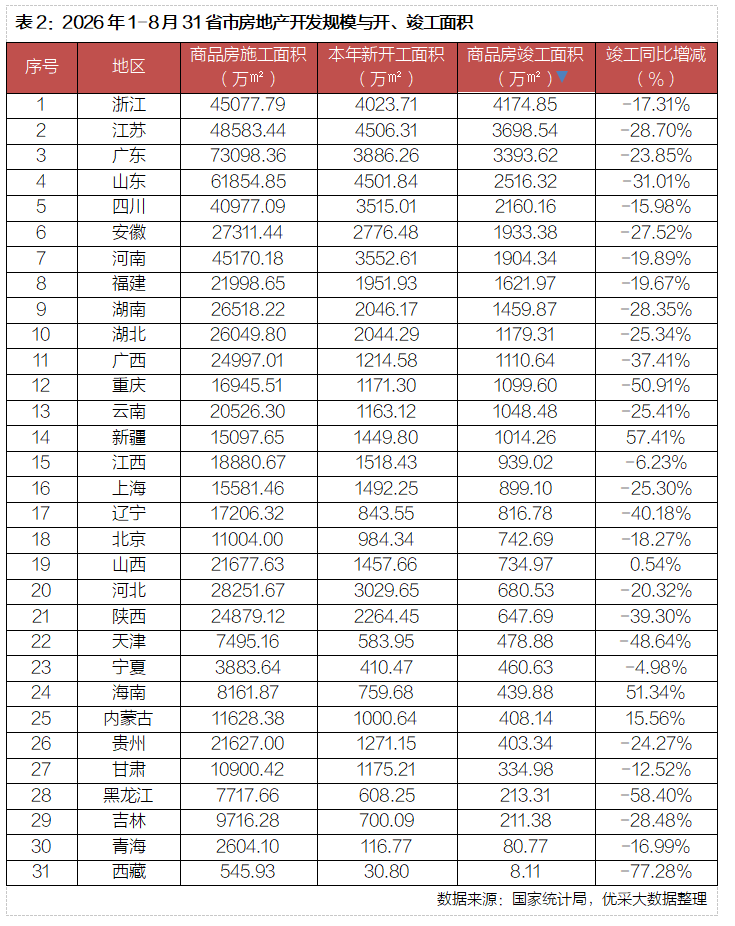
2.各省市房地产开发规模与开、竣工面积
根据国家统计局数据,2026年1-8月,31省市的商品房屋施工面积共560770万㎡,比上年下降12.8%;位列前五的分别是广东、山东、江苏、河南和浙江,其中广东、山东施工面积超60000万㎡。
新开工面积方面,31省市1-8月房屋新开工面积共29894万㎡,同比下降24.8%;排名前三的是江苏4506.31万㎡、山东4501.84万㎡和浙江4023.71万㎡。竣工面积方面,31省市1-9月房屋竣工面积共36816万㎡,同比下降24.4%;排名前三的是浙江4174.85㎡、江苏3698.54万㎡和广东3393.62万㎡。
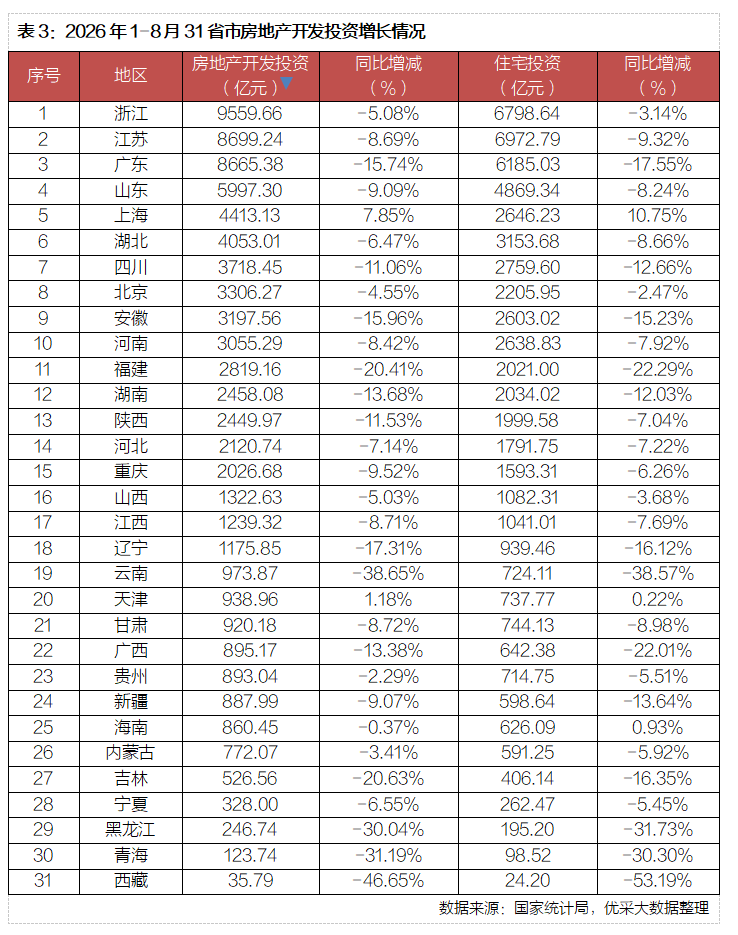
3.各省市房地产开发投资增长情况
根据国家统计局数据,2026年1-8月,31省市房地产开发投资47979亿元,同比下降19.9%;其中,住宅投资37017亿元,下降19.7%。投资额排名前三的分别是浙江、江苏和广东,分别为9559.66亿元、8699.24亿元和8665.38亿元,投资额均在8000亿以上。西藏投资额最低,仅为35.79亿元。
从住宅投资情况来看,同样是江苏6972.79亿元、浙江6798.64亿元和广东6185.03亿元位列前三,且投资额均超6000亿元。西藏住宅投资额最少,仅为24.20亿元。
综上,2026年1-8月,房企强化现金流管控,拿地、新开工持续收缩是行业客观现实,保交付仍是房企首要任务。新房市场总量依旧下行,但结构性变化已经显现:二手房置换需求持续走高,成为市场重要支撑;强能级城市、旅游属性区域市场韧性更强,东北、部分西部省份压力突出。
传统“金九银十”营销旺季已经开启,房企将会加大推盘与营销力度,9-10月新房成交存在环比修复的可能性,但在居民收入预期、购房信心尚未实质性改善的背景下,同比大幅回暖的概率较低。后续重点跟踪三大信号:一是保交付带动的竣工修复节奏,直接影响家居、建材等房建供应链需求;二是二手房交易能否持续维持双位数增长,带动存量翻新链条需求释放;三是房企到位资金的边际变化,判断后续新开工的底部拐点。
统计数据说明:
1.时间:2026年1月1日-2026年8月31日
2.范围:有开发经营活动的全部房地产开发经营法人单位
3.房屋施工面积:房地产开发企业报告期内施工的全部房屋建筑面积。
4.房屋新开工面积:房地产开发企业报告期内新开工建设的房屋面积,不包括在上期开工跨入报告期继续施工的房屋建筑面积和上期停缓建而在本期复工的建筑面积。
5.房屋竣工面积:报告期内房屋建筑按照设计要求已全部完工,达到住人和使用条件,经验收鉴定合格或达到竣工验收标准,可正式移交使用的各栋房屋建筑面积的总和。
6.区域:全国31个省市
① 东部地区:北京、天津、河北、上海、江苏、浙江、福建、山东、广东、海南10个省(市);
② 中部地区:山西、安徽、江西、河南、湖北、湖南6个省;
③ 西部地区:内蒙古、广西、重庆、四川、贵州、云南、西藏、陕西、甘肃、青海、宁夏、新疆12个省(市、自治区);
④东北地区:辽宁、吉林、黑龙江3个省。
